
Mua xe nâng Nhật bãi rồi cho doanh nghiệp khác thuê lại là một phương án khai thác tài sản thay vì chỉ sử dụng xe cho nhu cầu nội bộ. Tuy nhiên, hiệu quả đầu tư không nằm riêng ở số tiền thu được mỗi tháng. Doanh nghiệp còn phải tính chi phí bảo dưỡng, thời gian xe nằm chờ khách, sửa chữa phát sinh và giá trị có thể thu hồi khi bán lại xe. Nếu chỉ lấy tiền thuê nhân với số tháng khai thác rồi trừ giá mua ban đầu, kết quả thường chưa phản ánh đầy đủ lợi nhuận thực tế.
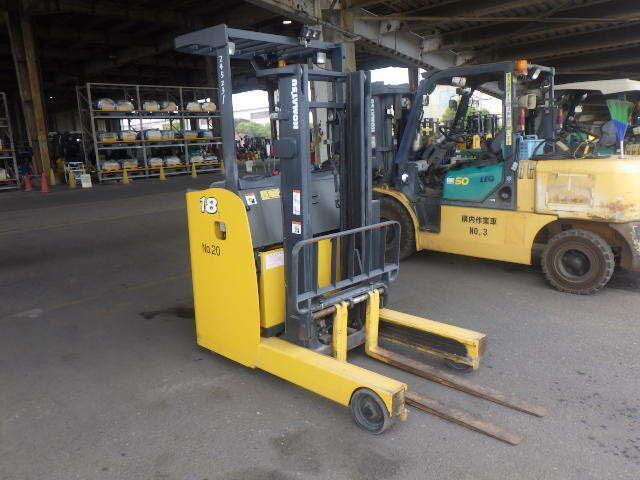
1. Giá trị thu hồi của xe nâng Nhật bãi gồm những gì?
Trong bài toán đầu tư xe nâng để cho thuê, giá trị thu hồi là khoản tiền doanh nghiệp dự kiến nhận được khi thanh lý hoặc bán lại xe sau một thời gian khai thác. Đây là giá trị ước tính tại thời điểm tương lai, không phải mức giá chắc chắn có thể bán được.
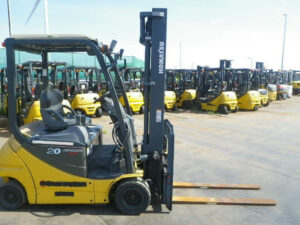
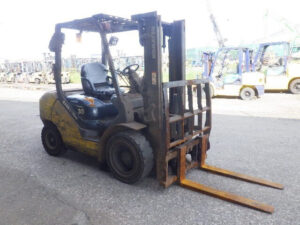
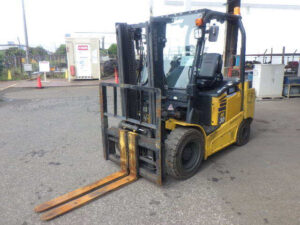
Giá trị này phụ thuộc vào tình trạng xe khi kết thúc hợp đồng thuê, số giờ hoạt động, lịch sử bảo dưỡng, khả năng tìm phụ tùng, cấu hình nâng hạ và nhu cầu thị trường tại thời điểm bán. Một chiếc xe nâng điện Komatsu cũ được bảo dưỡng đúng lịch, bình điện còn đáp ứng công việc và hệ thống điều khiển hoạt động ổn định có thể giữ giá tốt hơn chiếc xe cùng model nhưng đã khai thác cường độ cao, thường xuyên phát sinh lỗi.
Doanh nghiệp cần phân biệt ba khoản sau:
- Doanh thu cho thuê: tiền khách hàng thanh toán trong thời gian sử dụng xe.
- Dòng tiền ròng từ khai thác: doanh thu cho thuê sau khi trừ các chi phí vận hành và chi phí liên quan.
- Giá trị thu hồi cuối kỳ: số tiền dự kiến thu được khi bán lại xe, sau khi tính các chi phí cần thiết để sửa chữa, hoàn thiện hoặc thực hiện giao dịch thanh lý nếu có.
Ba khoản này có liên quan nhưng không thể thay thế cho nhau. Xe có giá trị bán lại cao chưa chắc là khoản đầu tư tốt nếu thời gian nằm chờ quá nhiều. Ngược lại, xe có doanh thu thuê đều nhưng chi phí sửa chữa lớn và giá trị cuối kỳ thấp cũng có thể làm giảm đáng kể hiệu quả đầu tư.
2. Bắt đầu từ giá mua và tổng vốn đầu tư ban đầu
Khoản vốn đầu tư không nên chỉ tính bằng số tiền trả cho người bán. Trước khi đưa xe vào khai thác cho thuê, doanh nghiệp có thể phải chi thêm cho vận chuyển, kiểm tra kỹ thuật, bảo dưỡng ban đầu, thay lốp, xử lý hệ thống thủy lực hoặc sửa chữa bình điện đối với xe nâng điện.
Ví dụ, doanh nghiệp mua một chiếc xe nâng Nhật bãi với giá 220 triệu đồng. Sau khi kiểm tra, bảo dưỡng và vận chuyển đến nơi khai thác, tổng chi phí ban đầu là 235 triệu đồng. Trong bài toán thu hồi vốn, nên lấy 235 triệu đồng làm cơ sở tính toán dòng tiền đầu tư, thay vì chỉ sử dụng giá mua 220 triệu đồng.
Nếu doanh nghiệp vay vốn để mua xe, cần tính thêm chi phí lãi vay và lịch trả nợ khi lập kế hoạch dòng tiền. Trường hợp sử dụng vốn tự có, vẫn nên tính chi phí cơ hội của vốn nếu muốn so sánh phương án đầu tư xe nâng với những lựa chọn kinh doanh khác.
3. Tính doanh thu cho thuê theo thời gian khai thác thực tế
Một sai lầm thường gặp là giả định xe sẽ được thuê liên tục trong toàn bộ thời gian dự kiến. Trên thực tế, xe có thể phải chờ khách mới sau khi hết hợp đồng, nằm tại xưởng để sửa chữa hoặc không phù hợp với nhu cầu của khách hàng ở một giai đoạn nhất định.
Vì vậy, doanh thu nên được tính dựa trên số tháng thực tế có hợp đồng thuê, không phải toàn bộ số tháng xe tồn tại trong kế hoạch đầu tư. Công thức cơ bản là:
Doanh thu cho thuê = Giá thuê bình quân mỗi tháng × Số tháng thực tế có doanh thu.
Giả sử chiếc xe có giá thuê bình quân 8 triệu đồng/tháng. Trong một năm, xe có hợp đồng thuê trong 9 tháng, còn 3 tháng không tạo ra doanh thu vì chờ khách hoặc sửa chữa. Doanh thu cho thuê trong năm đó là 72 triệu đồng, không phải 96 triệu đồng như cách tính đủ 12 tháng.
Mức giá thuê cần căn cứ vào tải trọng, loại xe, thời hạn hợp đồng, khu vực giao nhận và phạm vi trách nhiệm bảo dưỡng. Không nên sử dụng một mức giá chung cho mọi xe nâng Nhật bãi, bởi xe điện, xe dầu và các dòng có tải trọng khác nhau có cơ cấu chi phí rất khác biệt.
4. Những chi phí cần trừ trước khi tính hiệu quả đầu tư
Doanh thu cho thuê chưa phải lợi nhuận. Với xe nâng cũ được đưa vào khai thác thương mại, doanh nghiệp nên lập danh sách chi phí theo từng năm và xác định rõ khoản nào do bên cho thuê chịu, khoản nào thuộc trách nhiệm của khách thuê theo hợp đồng.
| Khoản chi | Nội dung cần tính |
|---|---|
| Bảo dưỡng định kỳ | Dầu, lọc, mỡ bôi trơn, kiểm tra phanh, xích nâng và hệ thống thủy lực tùy loại xe. |
| Sửa chữa phát sinh | Chi phí xử lý lỗi động cơ, hộp số, bộ điều khiển, động cơ điện hoặc hệ thống nâng hạ. |
| Lốp và linh kiện hao mòn | Dự phòng thay lốp, má phanh, ống thủy lực và các chi tiết xuống cấp theo mức độ sử dụng. |
| Giao nhận và thu hồi xe | Vận chuyển khi bàn giao, nhận xe sau hợp đồng và điều chuyển xe giữa các khách hàng. |
| Thời gian ngừng khai thác | Doanh thu bị mất khi xe nằm chờ sửa chữa hoặc chưa tìm được khách thuê mới. |
| Quản lý và tài chính | Chi phí nhân sự quản lý, bảo hiểm nếu có, lãi vay, thuế và các chi phí liên quan. |
Đối với xe nâng điện Nhật bãi, tình trạng bình điện là khoản cần đặc biệt lưu ý. Bình có thể vẫn vận hành được nhưng thời gian sử dụng mỗi lần sạc đã giảm, khiến xe khó đáp ứng hợp đồng thuê dài hoặc cường độ cao. Khi lập dự toán, doanh nghiệp nên ước tính chi phí thay hoặc phục hồi bình theo tình trạng thực tế, thay vì mặc định bình sẽ sử dụng tốt trong suốt thời gian đầu tư.
Với xe nâng dầu, cần quan tâm đến động cơ, hệ thống làm mát, truyền động và thủy lực. Một lần sửa chữa lớn có thể làm thay đổi đáng kể dòng tiền của cả năm, do đó không nên chỉ dùng chi phí bảo dưỡng định kỳ để đại diện cho toàn bộ chi phí sở hữu xe cũ.
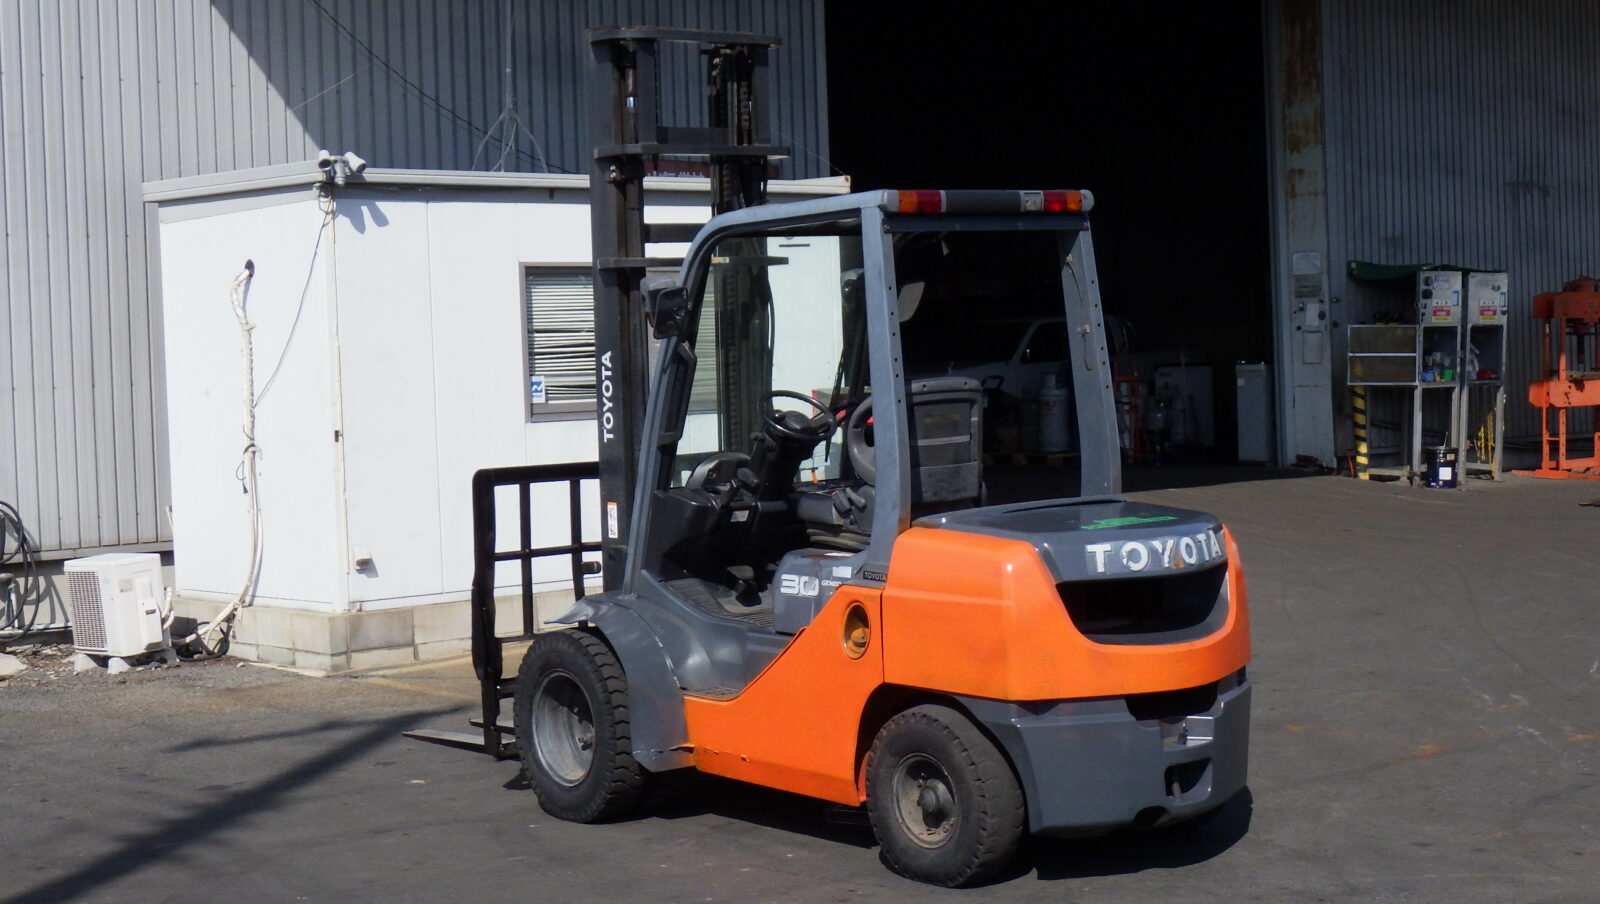
5. Ước tính giá trị thu hồi khi bán lại xe
Để dự báo giá trị thu hồi, doanh nghiệp cần ước tính mức giá có thể bán được tại thời điểm kết thúc khai thác. Cơ sở đánh giá nên gồm giá giao dịch tham khảo của những xe tương đương, tình trạng cơ khí dự kiến, số giờ hoạt động tích lũy, lịch sử bảo dưỡng và nhu cầu đối với model đó trên thị trường xe cũ.
Cần phân biệt giá chào bán với giá giao dịch thực tế. Một chiếc xe được đăng bán ở mức cao không có nghĩa doanh nghiệp chắc chắn thu được số tiền tương ứng. Giá trị thu hồi nên được tính thận trọng, đồng thời trừ các khoản chi phí có thể phát sinh để đưa xe về trạng thái đủ điều kiện bán lại.
Giá trị thu hồi ròng = Giá bán dự kiến − Chi phí sửa chữa, hoàn thiện và thanh lý.
Ví dụ, sau 3 năm cho thuê, doanh nghiệp dự kiến bán lại chiếc xe với giá 125 triệu đồng. Nếu cần chi 10 triệu đồng để sửa chữa và hoàn thiện xe trước khi bán, giá trị thu hồi ròng ước tính còn 115 triệu đồng. Đây là con số dùng trong mô hình tài chính; giá bán thực tế vẫn phụ thuộc vào tình trạng xe và thị trường tại thời điểm giao dịch.
Không nên mặc định xe nâng Nhật bãi sẽ giữ lại một tỷ lệ cố định so với giá mua sau 3 hoặc 5 năm. Xe có thể giữ giá tốt khi model còn được thị trường quan tâm và tình trạng được duy trì tốt, nhưng cũng có thể mất giá nhanh nếu bình điện xuống cấp, phụ tùng khó tìm hoặc phát sinh hư hỏng lớn.
6. Ví dụ tính hiệu quả đầu tư một chiếc xe nâng Nhật bãi cho thuê lại
Giả sử doanh nghiệp đầu tư một chiếc xe nâng Nhật bãi với tổng vốn ban đầu 235 triệu đồng, dự kiến khai thác trong 3 năm. Các con số dưới đây chỉ nhằm minh họa cách tính, không phải báo giá thị trường hoặc cam kết mức doanh thu của một mẫu xe cụ thể.
| Khoản mục | Giả định |
|---|---|
| Tổng vốn đầu tư ban đầu | 235 triệu đồng |
| Giá thuê bình quân | 8 triệu đồng/tháng |
| Thời gian có doanh thu | 9 tháng/năm |
| Doanh thu trong 3 năm | 216 triệu đồng |
| Chi phí vận hành trong 3 năm | 60 triệu đồng |
| Giá bán lại dự kiến | 125 triệu đồng |
| Chi phí hoàn thiện trước khi bán | 10 triệu đồng |
Theo giả định trên, dòng tiền ròng từ hoạt động cho thuê trong 3 năm là 216 triệu đồng doanh thu trừ 60 triệu đồng chi phí, còn 156 triệu đồng. Giá trị thu hồi ròng khi bán xe là 115 triệu đồng. Tổng dòng tiền thu về sau khi trừ các chi phí đã đưa vào mô hình đạt 271 triệu đồng.
Sau khi trừ vốn đầu tư ban đầu 235 triệu đồng, phần chênh lệch còn 36 triệu đồng. Tuy nhiên, đây chưa phải lợi nhuận kế toán cuối cùng nếu mô hình chưa tính đủ lãi vay, thuế, chi phí quản lý, bảo hiểm, các khoản chi phí khác hoặc ảnh hưởng của thời điểm thu và chi tiền. Nếu có khoản sửa chữa lớn ngoài dự kiến, kết quả cũng có thể thay đổi đáng kể.
Ví dụ này cho thấy giá trị bán lại có thể quyết định kết quả đầu tư. Nếu doanh thu cho thuê không thay đổi nhưng giá trị thu hồi ròng giảm từ 115 triệu xuống 80 triệu đồng, phần chênh lệch cuối kỳ sẽ giảm thêm 35 triệu đồng. Vì vậy, khi mua xe để cho thuê, cần tính cả khả năng khai thác lẫn khả năng bán lại, không nên chỉ dựa vào thời gian hoàn vốn tính từ tiền thuê.
7. Làm thế nào để bảo toàn giá trị xe trong thời gian cho thuê?
Giá trị thu hồi không chỉ được quyết định lúc mua xe. Cách doanh nghiệp quản lý tài sản trong thời gian cho thuê cũng ảnh hưởng trực tiếp đến giá bán lại. Một chiếc xe được giao đúng công việc, bảo dưỡng theo kế hoạch và có hồ sơ vận hành rõ ràng sẽ dễ đánh giá tình trạng hơn khi kết thúc hợp đồng.
- Chọn khách thuê và công việc phù hợp: xác định tải trọng, số ca, môi trường làm việc và loại hàng để tránh khai thác vượt khả năng thiết kế.
- Ghi nhận số giờ hoạt động: theo dõi định kỳ và đối chiếu với tình trạng bàn đạp, ghế ngồi, lốp, khung nâng và các bộ phận khác.
- Lưu hồ sơ bảo dưỡng: ghi rõ ngày thực hiện, hạng mục kiểm tra, linh kiện thay thế và tình trạng sau sửa chữa.
- Kiểm tra khi nhận lại xe: đối chiếu hiện trạng với biên bản bàn giao, xử lý các hư hỏng phát sinh và xác định trách nhiệm theo hợp đồng.
- Dự phòng chi phí lớn: tính đến nguy cơ thay bình điện, sửa động cơ, hộp số hoặc thủy lực tùy loại xe và cường độ khai thác.
Hợp đồng cho thuê nên quy định rõ trách nhiệm bảo dưỡng, sửa chữa, sử dụng đúng tải trọng và xử lý hư hỏng do vận hành không đúng hướng dẫn. Điều khoản rõ ràng không loại bỏ hoàn toàn rủi ro, nhưng giúp doanh nghiệp kiểm soát chi phí và hạn chế tranh chấp khi nhận lại tài sản.
8. Chọn xe có khả năng thu hồi vốn, không chỉ có giá mua hấp dẫn
Với doanh nghiệp mua xe nâng Nhật bãi để cho thuê lại, một chiếc xe phù hợp cần đáp ứng đồng thời ba yếu tố: có khả năng tìm khách thuê, chi phí vận hành nằm trong dự toán và giá trị bán lại đủ hợp lý khi kết thúc thời gian khai thác. Giá mua thấp có thể tạo lợi thế ban đầu, nhưng nếu xe thường xuyên nằm xưởng hoặc khó bán lại, hiệu quả đầu tư vẫn có thể không đạt kỳ vọng.
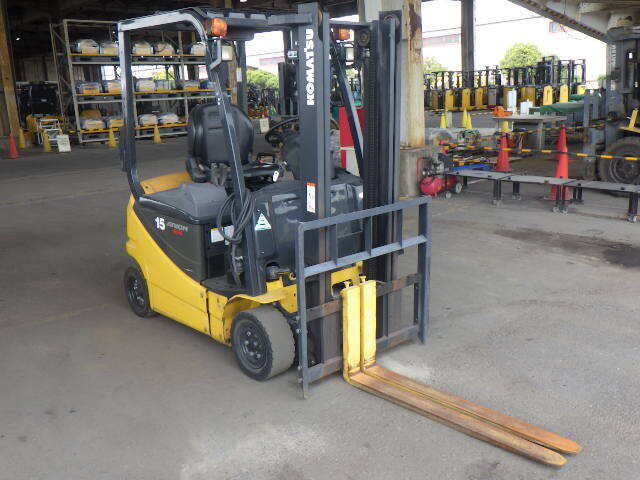
Xe Nâng Phúc Lâm cung cấp xe nâng cũ nhập khẩu từ Nhật Bản, hỗ trợ doanh nghiệp xem xét lựa chọn theo tải trọng, loại nhiên liệu, cấu hình và tình trạng thực tế. Nếu dự định khai thác xe theo mô hình cho thuê, người mua nên trao đổi rõ về mục đích sử dụng, tần suất dự kiến và ngân sách bảo dưỡng để lựa chọn chiếc xe phù hợp hơn với kế hoạch tài chính.
Trước khi quyết định đầu tư, hãy lập ít nhất ba kịch bản: mức khai thác tốt, mức khai thác trung bình và tình huống xe phải sửa chữa hoặc chờ khách lâu hơn dự kiến. Đồng thời, ước tính giá trị thu hồi theo tình trạng xe có thể đạt được, thay vì sử dụng một tỷ lệ giữ giá cố định. Cách tính thận trọng này giúp doanh nghiệp nhìn rõ hơn khả năng thu hồi vốn và chủ động trước những biến động của thị trường xe nâng cũ.
 Gọi ngay: 0343 272 829 – 0935 355 886 để được báo giá
 Địa chỉ:
Miền Bắc: 331 Nguyễn Bình – Dương Xá – Gia Lâm – Hà Nội
Miền Nam: 188 Tổ 2, KP Tân Ba, Phường Tân Đông Hiệp, TP. HCM

Bình luận